Domain trittschalldämmung24.de kaufen?
Wir ziehen mit dem Projekt
trittschalldämmung24.de um.
Sind Sie am Kauf der Domain
trittschalldämmung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trittschalldämmung24.de kaufen?
Wie kann man Schallschutz, Schalldämmung und Schallabsorption konstruieren?
Um Schallschutz zu konstruieren, müssen Materialien verwendet werden, die den Schall blockieren oder reflektieren können. Dies kann durch den Einsatz von dichten und schweren Materialien wie Beton oder speziellen Schallschutzplatten erreicht werden. Schalldämmung hingegen erfordert den Einsatz von Materialien, die den Schall absorbieren können, wie zum Beispiel spezielle Schaumstoffe oder Mineralfaserplatten. Schallabsorption kann durch den Einsatz von porösen Materialien wie Akustikplatten oder speziellen Absorptionspaneelen erreicht werden, die den Schall in sich aufnehmen und so die Nachhallzeit reduzieren. **
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
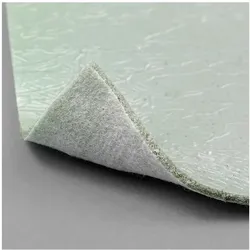
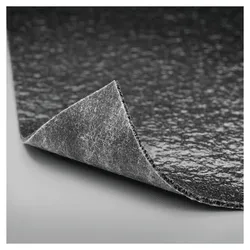
Parador Trittschalldämmung Akustik-Protect 80 SchallschutzParador Trittschalldämmung Akustik-Protect 80 Schallschutz ist eine hochwertige Verlegeunterlage für schwimmend verlegte Laminat-, Parkett- und geeignete Designböden. Die dauerelastische Akustikmatte reduziert den Trittschall um ca. 18 dB und verbessert gleichzeitig den im Raum wahrgenommenen Gehschall um ca. 24 %. Damit trägt sie wirkungsvoll zu einer angenehmeren Raumakustik bei.Mit einer Stärke von lediglich 1,8 mm bietet die Unterlage eine hohe Druckfestigkeit von ca. 240 kPa und gleicht punktuelle Unebenheiten bis ca. 0,98 mm aus. Der geringe Wärmedurchlasswiderstand von 0,01 m2K/W ermöglicht zudem den Einsatz auf geeigneten Fußbodenheizungen. Akustik-Protect 80 besitzt keinen integrierten Feuchtigkeitsschutz und eignet sich daher insbesondere für Holzuntergründe. Auf mineralischen Untergründen ist zusätzlich eine geeignete Dampfbremse erforderlich.Produktinformationen & Vorteile:Reduziert Trittschall: Eine Trittschallminderung von ca. 18 dB reduziert die Übertragung von Gehgeräuschen in darunterliegende Räume und verbessert so den Schallschutz zwischen den Geschossen. Verbessert den Gehschall: Auch die direkt im Raum wahrgenommenen Laufgeräusche werden reduziert. Die Gehschallverbesserung liegt bei ca. 24 %. Hohe Druckfestigkeit: Mit ca. 240 kPa beziehungsweise ca. 24 t/m2 hält die Unterlage den im Bodenaufbau auftretenden Belastungen zuverlässig stand. Gleicht kleine Unebenheiten aus: Punktuelle Unebenheiten des Untergrunds können bis ca. 0,98 mm ausgeglichen werden. Das unterstützt eine gleichmäßige Auflage des schwimmend verlegten Bodenbelags. Für Fußbodenheizung geeignet: Der niedrige Wärmedurchlasswiderstand von 0,01 m2K/W ermöglicht eine effiziente Wärmeübertragung und macht die Unterlage für geeignete Fußbodenheizungen einsetzbar. Ideal für Holzuntergründe: Da keine Dampfbremse integriert ist, eignet sich die Ausführung beispielsweise für die Verlegung auf Holzuntergründen. Bei mineralischen Untergründen muss ein separater Feuchtigkeitsschutz vorgesehen werden. Praktisches Rollenformat: Eine Rolle misst 8,5x1 m bei einer Stärke von 1,8 mm und deckt damit eine Fläche von 8,5 m2 ab. Akustik-Protect 80 kombiniert eine geringe Aufbauhöhe mit wirksamer Schallreduzierung und hoher Belastbarkeit. Die Verlegeunterlage ist damit eine praktische Ergänzung für schwimmende Bodenaufbauten, bei denen Tritt- und Gehgeräusche reduziert werden sollen und keine integrierte Dampfbremse benötigt wird.38,89 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
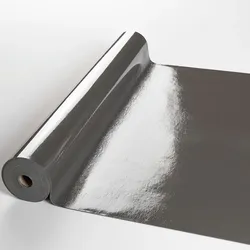
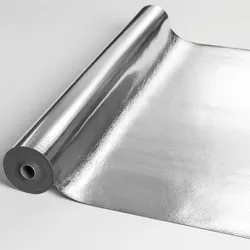
Parador Trittschalldämmung Akustik-Protect 100 SchallschutzDer Parador Unterboden Akustik-Protect 100 bietet hervorragende Dämmungseigenschaften sowohl gegen Raum- als auch Trittschall. Er wurde speziell für den Einsatz unter schwimmend verlegten Böden entwickelt und gleicht Unebenheiten im Untergrund mühelos aus. Dank der Aluminiumkaschierung auf der Oberseite bietet er einen integrierten Feuchtigkeitsschutz. Aufgrund dieser Eigenschaften ist der Parador Akustik-Protect 100 besonders geeignet für die Verlegung auf mineralischen Untergründen.34,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HARO Trittschalldämmung Holzfaserdämmplatte Schallschutz, 1 PackDie Holzfaserdämmplatte von HARO ist Trittschall-, Ausgleichs- und Wärmedämmunterlage in einem. Durch ihre hohe Dämmwirkung wird sie allerdings nicht für Fußbodenheizungen empfohlen. Der hohe Wärmedurchlasswiderstand von 0,071 m2K/W verhindert die Wärmeabgabe in den Raum. Das niedrige Flächengewicht von ca. 1,28 kg/m2 entlastet Boden und Decke.Eine Holzfaserdämmplatte hat viele Vorteile.Holzfaserdämmung mit hoher Dämmleistung Energieeinsparung sehr gutes Trittschalldämmvermögen exzellenter Ausgleich von Bodenunebenheiten sehr gute Druckstabilität15,33 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HARO Trittschalldämmung V-Tec Schallschutz KunststoffDie Dämmunterlage V-Tec passt sich dank ihrer Elastizität und Flexibilität jedem Untergrund an und kann so nahezu überall als Dämmunterlage eingesetzt werden. Vorteilesehr gute Raumschallverbesserung exzellente Trittschalldämmung befriedigender Ausgleich von Unebenheiten gute Eignung für Fußbodenheizung Produkteigenschaften Wärmedurchlasswiderstand: 0,039 m2 K/W Flächengewicht: 0,2 kg/m283,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
HARO Trittschalldämmung Silent Eco SchallschutzDie Dämmunterlage Silent Eco wird hergestellt auf der Basis von natürlichen Pflanzenölen. Sie ist gefüllt mit einem mineralischen Füllstoff und schafft beim Begehen eine angenehme Entlastung der Gelenke und Wirbelsäule. Sie ist auch für die Verlegung auf Fußbodenheizungen geeignet. Das Flächengewicht der Trittschalldämmung beträgt ca. 1,6 kg/m2. Ein niedriger Wärmedurchlasswiderstand von ca. 0,010 m2K/W ermöglicht eine schnellere Wärmeabgabe in den Raum.VorteileTrittschalldämmung sehr gute Raumschallverbesserung guter Ausgleich von Unebenheiten gute Eignung für Fußbodenheizung sehr guter Druckstabilität42,40 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HARO Trittschalldämmung Silent Grip SchallschutzDie Dämmunterlage Silent Grip besteht aus einem natürlichen, mineralischen Füllstoff, der den Raumschall um bis zu 22 % reduziert. Zusätzlich verfügt die Unterlage über eine rutschhemmende Grip Oberfläche speziell für die schwimmende Verlegung von Vinyl und Designbelägen. Der Wärmedurchlasswiderstand beträgt 0,010 m2 K/W. Vorteilesehr gute Raumschallverbesserung sehr gute Trittschalldämmung sehr gute Eignung für Fußbodenheizung exzellente Druckstabilität83,57 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Parador Trittschalldämmung Akustik-Protect 80 SchallschutzParador Trittschalldämmung Akustik-Protect 80 Schallschutz ist eine hochwertige Verlegeunterlage für schwimmend verlegte Laminat-, Parkett- und geeignete Designböden. Die dauerelastische Akustikmatte reduziert den Trittschall um ca. 18 dB und verbessert gleichzeitig den im Raum wahrgenommenen Gehschall um ca. 24 %. Damit trägt sie wirkungsvoll zu einer angenehmeren Raumakustik bei.Mit einer Stärke von lediglich 1,8 mm bietet die Unterlage eine hohe Druckfestigkeit von ca. 240 kPa und gleicht punktuelle Unebenheiten bis ca. 0,98 mm aus. Der geringe Wärmedurchlasswiderstand von 0,01 m2K/W ermöglicht zudem den Einsatz auf geeigneten Fußbodenheizungen. Akustik-Protect 80 besitzt keinen integrierten Feuchtigkeitsschutz und eignet sich daher insbesondere für Holzuntergründe. Auf mineralischen Untergründen ist zusätzlich eine geeignete Dampfbremse erforderlich.Produktinformationen & Vorteile:Reduziert Trittschall: Eine Trittschallminderung von ca. 18 dB reduziert die Übertragung von Gehgeräuschen in darunterliegende Räume und verbessert so den Schallschutz zwischen den Geschossen. Verbessert den Gehschall: Auch die direkt im Raum wahrgenommenen Laufgeräusche werden reduziert. Die Gehschallverbesserung liegt bei ca. 24 %. Hohe Druckfestigkeit: Mit ca. 240 kPa beziehungsweise ca. 24 t/m2 hält die Unterlage den im Bodenaufbau auftretenden Belastungen zuverlässig stand. Gleicht kleine Unebenheiten aus: Punktuelle Unebenheiten des Untergrunds können bis ca. 0,98 mm ausgeglichen werden. Das unterstützt eine gleichmäßige Auflage des schwimmend verlegten Bodenbelags. Für Fußbodenheizung geeignet: Der niedrige Wärmedurchlasswiderstand von 0,01 m2K/W ermöglicht eine effiziente Wärmeübertragung und macht die Unterlage für geeignete Fußbodenheizungen einsetzbar. Ideal für Holzuntergründe: Da keine Dampfbremse integriert ist, eignet sich die Ausführung beispielsweise für die Verlegung auf Holzuntergründen. Bei mineralischen Untergründen muss ein separater Feuchtigkeitsschutz vorgesehen werden. Praktisches Rollenformat: Eine Rolle misst 8,5x1 m bei einer Stärke von 1,8 mm und deckt damit eine Fläche von 8,5 m2 ab. Akustik-Protect 80 kombiniert eine geringe Aufbauhöhe mit wirksamer Schallreduzierung und hoher Belastbarkeit. Die Verlegeunterlage ist damit eine praktische Ergänzung für schwimmende Bodenaufbauten, bei denen Tritt- und Gehgeräusche reduziert werden sollen und keine integrierte Dampfbremse benötigt wird.38,89 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Parador Trittschalldämmung Akustik-Protect 100 SchallschutzDer Parador Unterboden Akustik-Protect 100 bietet hervorragende Dämmungseigenschaften sowohl gegen Raum- als auch Trittschall. Er wurde speziell für den Einsatz unter schwimmend verlegten Böden entwickelt und gleicht Unebenheiten im Untergrund mühelos aus. Dank der Aluminiumkaschierung auf der Oberseite bietet er einen integrierten Feuchtigkeitsschutz. Aufgrund dieser Eigenschaften ist der Parador Akustik-Protect 100 besonders geeignet für die Verlegung auf mineralischen Untergründen.34,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Schallschutz, Schalldämmung und Schallabsorption konstruieren?
Um Schallschutz zu konstruieren, müssen Materialien verwendet werden, die den Schall blockieren oder reflektieren können. Dies kann durch den Einsatz von dichten und schweren Materialien wie Beton oder speziellen Schallschutzplatten erreicht werden. Schalldämmung hingegen erfordert den Einsatz von Materialien, die den Schall absorbieren können, wie zum Beispiel spezielle Schaumstoffe oder Mineralfaserplatten. Schallabsorption kann durch den Einsatz von porösen Materialien wie Akustikplatten oder speziellen Absorptionspaneelen erreicht werden, die den Schall in sich aufnehmen und so die Nachhallzeit reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
HARO Trittschalldämmung Holzfaserdämmplatte Schallschutz, 1 PackDie Holzfaserdämmplatte von HARO ist Trittschall-, Ausgleichs- und Wärmedämmunterlage in einem. Durch ihre hohe Dämmwirkung wird sie allerdings nicht für Fußbodenheizungen empfohlen. Der hohe Wärmedurchlasswiderstand von 0,071 m2K/W verhindert die Wärmeabgabe in den Raum. Das niedrige Flächengewicht von ca. 1,28 kg/m2 entlastet Boden und Decke.Eine Holzfaserdämmplatte hat viele Vorteile.Holzfaserdämmung mit hoher Dämmleistung Energieeinsparung sehr gutes Trittschalldämmvermögen exzellenter Ausgleich von Bodenunebenheiten sehr gute Druckstabilität15,33 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HARO Trittschalldämmung V-Tec Schallschutz KunststoffDie Dämmunterlage V-Tec passt sich dank ihrer Elastizität und Flexibilität jedem Untergrund an und kann so nahezu überall als Dämmunterlage eingesetzt werden. Vorteilesehr gute Raumschallverbesserung exzellente Trittschalldämmung befriedigender Ausgleich von Unebenheiten gute Eignung für Fußbodenheizung Produkteigenschaften Wärmedurchlasswiderstand: 0,039 m2 K/W Flächengewicht: 0,2 kg/m283,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HARO Trittschalldämmung V-Tec DS SchallschutzDie Dämmunterlage V-Tec DS ist eine nivellierende Unterlage mit einer integrierten Dampfbremse (SD > 100 m). Sie bietet ein gutes Preis-/Leistungsverhältnis und kann auch auf Fußbodenheizungen verlegt werden. Durch das geringe Flächengewicht von 0,23 kg/m2 wird der Boden und die Decke weniger belastet. Ein niedriger Wärmedurchlasswiderstand von 0,041 m2K/W ermöglicht eine schnellere Wärmeabgabe in den Raum. Eine Rolle ist ausreichend für 15 qm.Vorteilesehr gute Raumschallverbesserung exzellente Trittschalldämmung exzellenter Feuchteschutz gute Druckstabilität99,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HARO Trittschalldämmung Silent Energy DS SchallschutzDie Dämmunterlage Silent Energy DS ist eine Akustikdämmunterlage, speziell entwickelt für die Verlegung auf Fußbodenheizungen. Die Unterlage verfügt über eine integrierte Dampfbremse (SD > 200 m) und optimaler Wärmeleiteigenschaften. So reduziert sie nicht nur den Raum- und Trittschall, sondern hilft auch noch dabei, Energie zu sparen. Das niedrige Flächengewicht von 2,4 kg/m2 reduziert die Last auf Boden und Decke. Eine Rolle umfasst 5,55 qm. Der geringe Wärmedurchlasswiderstand von ca. 0,004 m2 K/W bezweckt, dass die Wärme schneller an den Raum abgegeben werden kann.Vorteileexzellente Raumschallverbesserung exzellente Trittschalldämmung exzellente Eignung für Fußbodenheizung sehr gute Druckstabilität exzellenter Feuchteschutz43,46 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.